Trois taux coexistent sur un devis de travaux : 5,5 % pour la rénovation énergétique, 10 % pour l’amélioration, la transformation, l’aménagement et l’entretien, 20 % pour le reste. La condition commune est l’ancienneté : le logement doit être achevé depuis plus de deux ans. Depuis février 2025, l’attestation papier a disparu — elle est remplacée par une mention portée sur le devis et sur la facture. Sur le bâti ancien marseillais, le taux réduit est presque toujours acquis, à condition que l’entreprise l’applique correctement.
Sur une rénovation à 20 000 € hors taxes, l’écart entre 20 % et 10 % représente 2 000 €. Entre 20 % et 5,5 %, 2 900 €. Ce n’est pas une ligne administrative : c’est souvent le poste sur lequel se joue l’écart entre deux devis, et personne ne le vérifie. Pour aller plus loin, un exemple chiffré sur une toiture de 100 m² montre le taux de 10 % appliqué à un devis réel.
À Marseille, la question se pose moins qu’ailleurs sur l’ancienneté du bâti — le centre est largement construit avant-guerre — et beaucoup plus sur la nature exacte des travaux, qui commande le taux.
Trois taux : ce qui les sépare
Le classement ne dépend ni du montant, ni de l’entreprise, ni de la région. Il dépend de ce qui est fait.
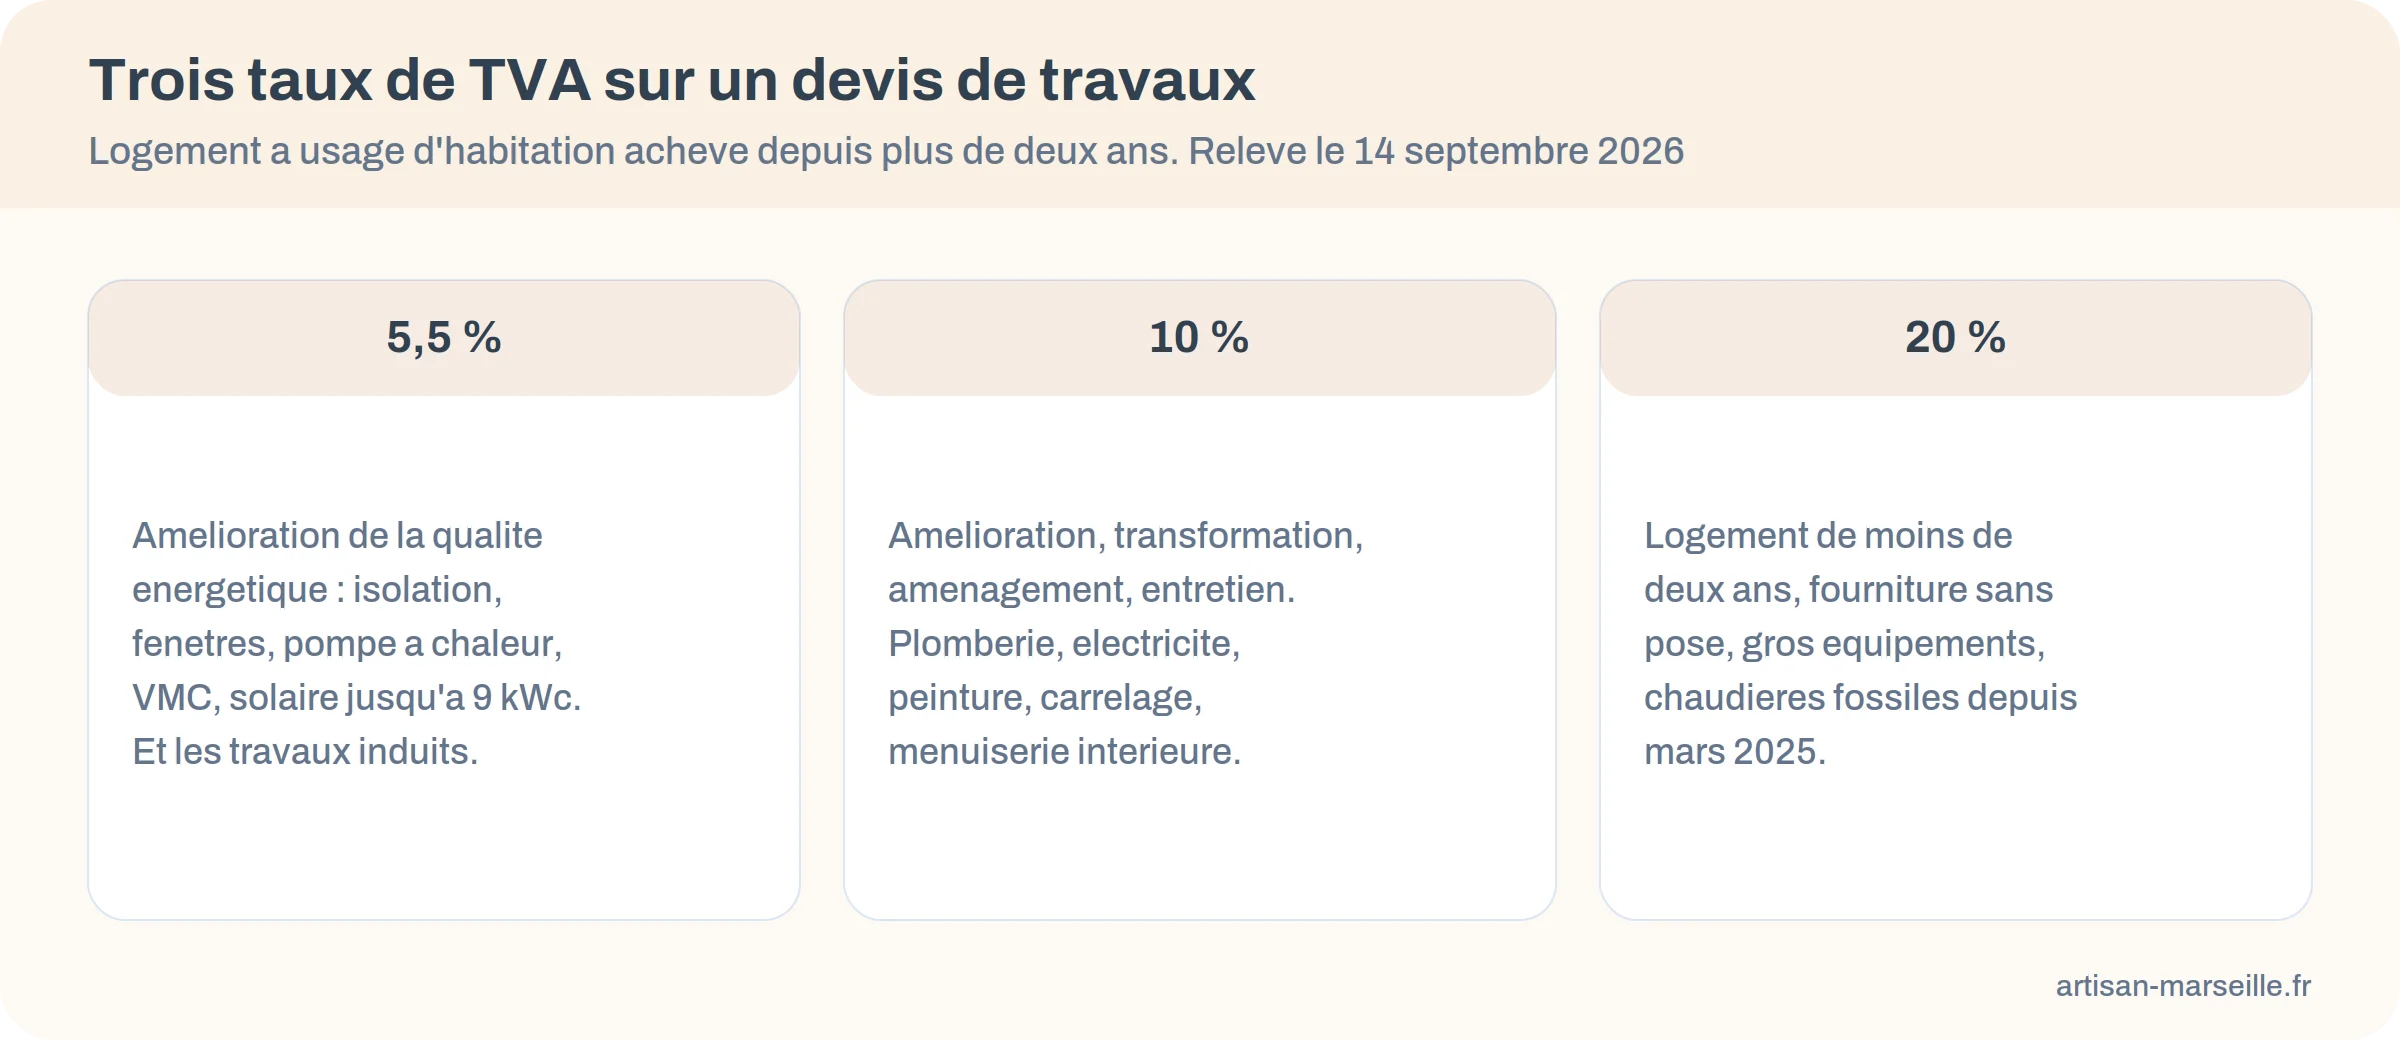
5,5 % — l’amélioration de la qualité énergétique. Isolation des murs, des combles et des planchers, remplacement des fenêtres et des portes donnant sur l’extérieur, systèmes de chauffage fonctionnant aux énergies renouvelables, pompes à chaleur, ventilation mécanique contrôlée, panneaux solaires jusqu’à 9 kilowatts-crête. Les travaux indissociablement liés — reprises, raccords, finitions rendues nécessaires — suivent le même taux.
10 % — l’amélioration, la transformation, l’aménagement, l’entretien. C’est le taux par défaut de la rénovation : plomberie, électricité, peinture, carrelage, menuiserie intérieure, réfection de salle de bain, dépannage d’un chauffage collectif, travaux sur les réseaux d’eau, clôtures et portails.
20 % — tout le reste. Les logements de moins de deux ans, la fourniture de matériel sans pose, les gros équipements, et depuis le 1er mars 2025 l’installation des chaudières fonctionnant aux combustibles fossiles.
Combien de TVA sur votre devis ?
Reportez le montant hors taxes de votre devis et la nature des travaux : l’outil donne la TVA due et le total à payer, avec l’écart par rapport au taux plein.
Taux en vigueur en 2026, pour un logement achevé depuis plus de deux ans.
2 000 € de TVA à 10 %. Soit 2 000 € de moins qu’au taux plein.
Calcul indicatif. Un devis peut mélanger plusieurs taux : chaque ligne suit la nature de la prestation qu’elle désigne, et le décompte doit le faire apparaître.
Un devis peut parfaitement mélanger deux taux : l’isolation à 5,5 %, la peinture qui suit à 10 %. Le décompte détaillé doit alors faire apparaître le taux ligne par ligne — c’est l’une des mentions obligatoires du devis, et son absence est un signal.
Quel logement ouvre droit au taux réduit ?
Le taux réduit suppose un local à usage d’habitation achevé depuis plus de deux ans au moment du démarrage des travaux. Sont concernés les maisons individuelles, les appartements, mais aussi les dépendances à usage d’habitation : garage, cave, grenier.
Deux précisions utiles pour le parc marseillais.
- Les parties communes de copropriété relèvent des mêmes taux que les parties privatives, dès lors que l’immeuble est à usage d’habitation et respecte la condition d’ancienneté. Ravalement, réfection de toiture, remise aux normes de la colonne électrique : tout cela peut relever de 10 %.
- Un local mixte, habitation et professionnel, ouvre le taux réduit sur la part affectée à l’habitation. La ventilation doit apparaître sur le devis.
À l’inverse, un logement achevé il y a dix-huit mois reste à 20 %, quelle que soit la nature des travaux. C’est une règle d’ancienneté du bâtiment, pas d’ancienneté de l’occupant.
Ce qui reste à 20 %
Quatre familles d’exclusions, dont une récente et qui surprend encore beaucoup de monde.
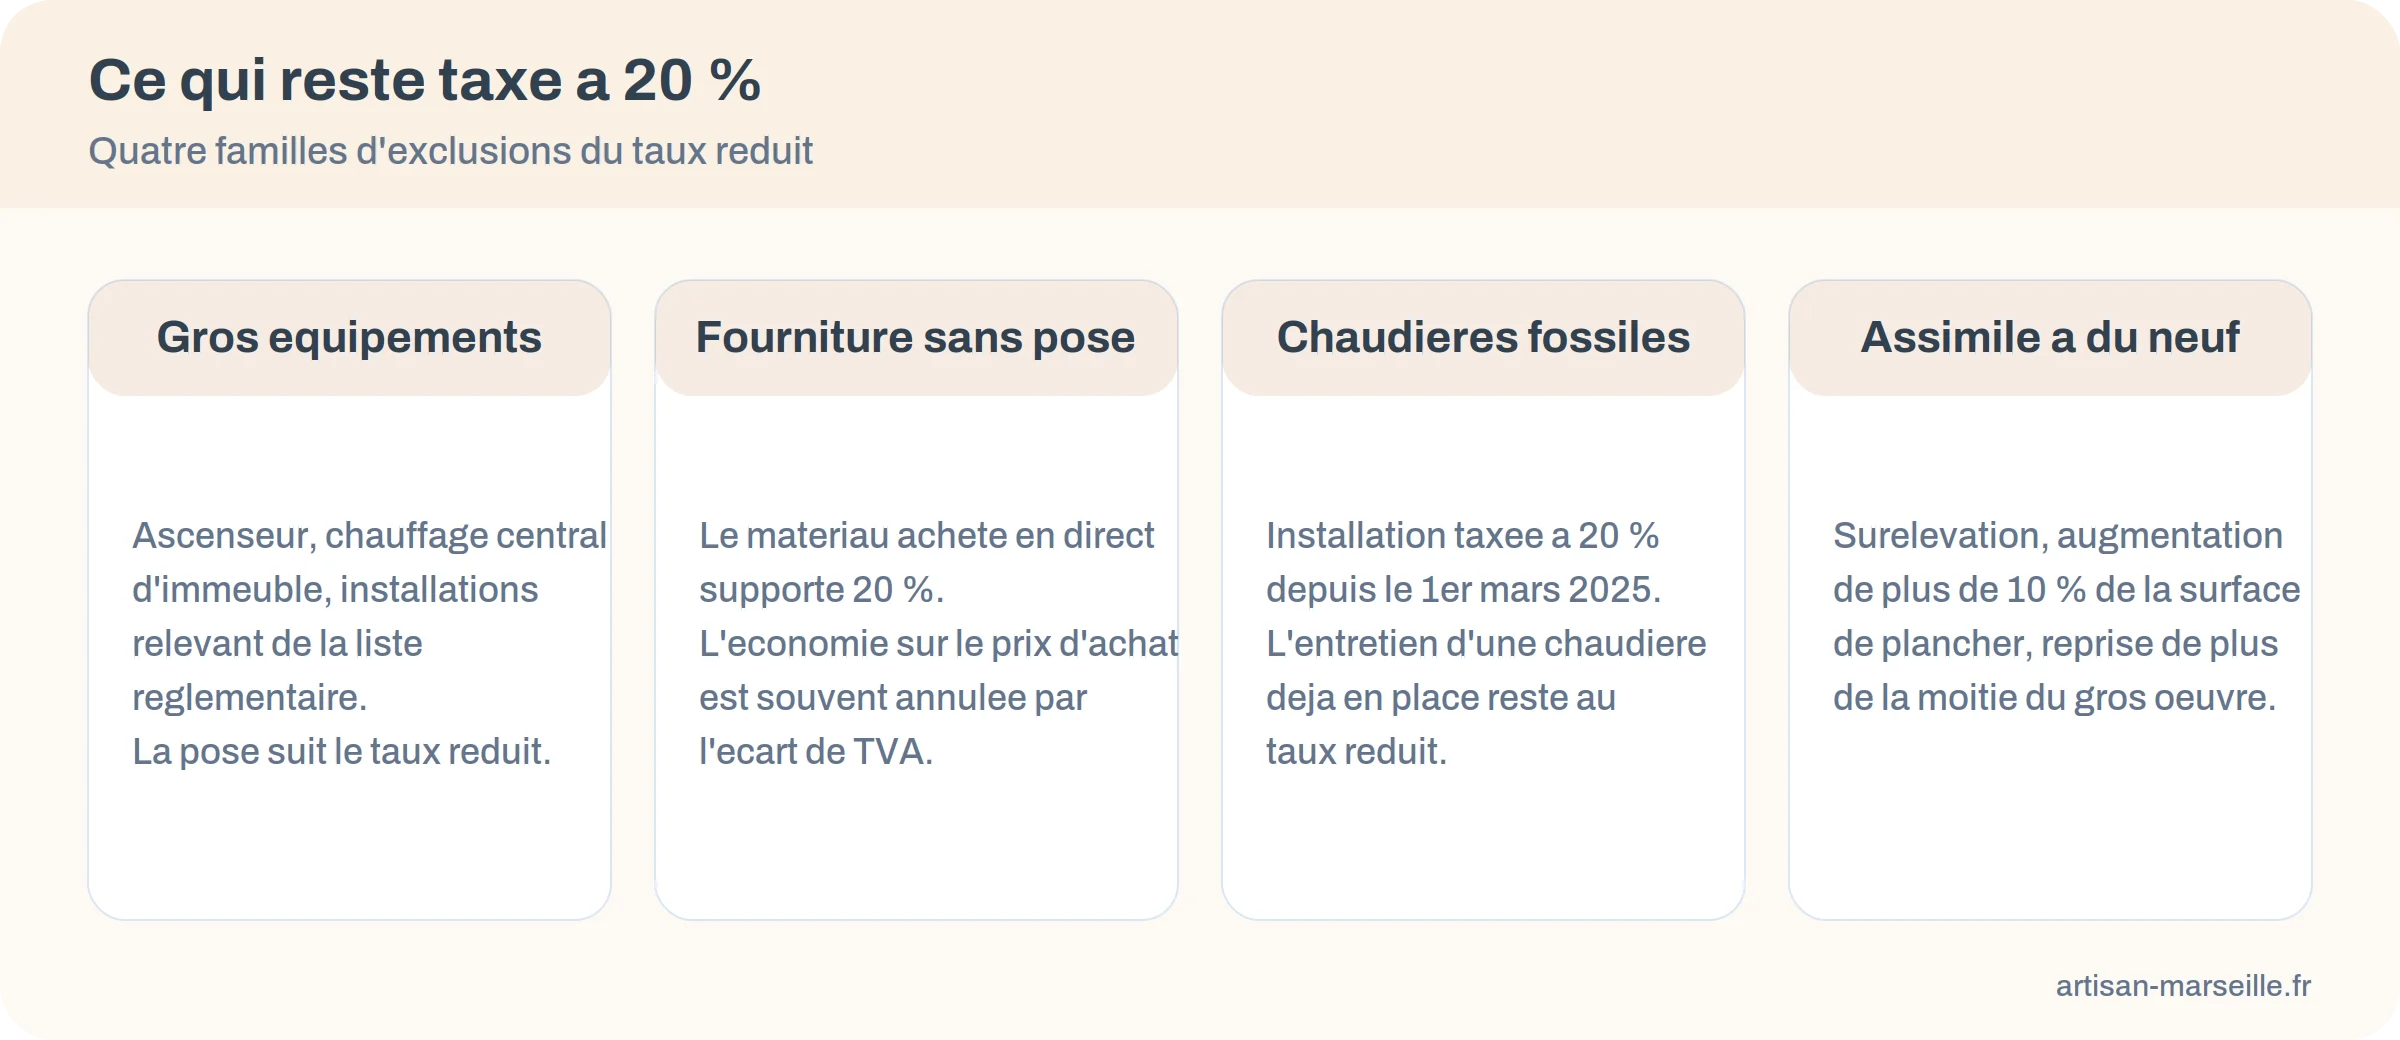
Les gros équipements. Ascenseur, système de chauffage central d’immeuble, installation sanitaire ou de climatisation relevant de la liste réglementaire : leur fourniture est taxée à 20 %, même si la pose suit le taux réduit.
La fourniture sans pose. Acheter soi-même son carrelage et ne faire poser que la main-d’œuvre fait perdre le taux réduit sur le matériau. C’est un calcul à faire : l’économie sur le prix d’achat est parfois annulée par l’écart de TVA.
Les chaudières à combustibles fossiles. Depuis le 1er mars 2025, leur installation est taxée à 20 %. L’entretien d’une chaudière déjà en place, lui, reste au taux réduit.
Les travaux qui reviennent à construire du neuf. Surélévation, augmentation de plus de 10 % de la surface de plancher, reprise touchant à plus de la moitié du gros œuvre : on quitte la rénovation, donc le taux réduit.
La mention qui a remplacé l’attestation
Jusqu’en 2025, le client devait signer une attestation, sur un formulaire administratif, que l’entreprise conservait. L’article 41 de la loi de finances pour 2025 a supprimé cette formalité, applicable depuis le 16 février 2025.
Ce qui la remplace est plus simple mais tout aussi contraignant : une mention portée sur le devis et sur la facture, par laquelle le client certifie que les travaux portent sur un local d’habitation achevé depuis plus de deux ans et qu’ils ne relèvent pas des exclusions.
- L’entreprise porte la mention sur les deux documents. Sans elle, l’administration peut remettre en cause le taux réduit.
- Le client certifie l’exactitude des informations. C’est lui qui répond de l’ancienneté déclarée du logement.
- Chacun conserve son exemplaire pendant au moins cinq ans, avec les factures.
Pas de mention conforme, pas de taux réduit : le redressement, le cas échéant, porte sur le différentiel de TVA, et il se retourne contre celui qui a fourni une information inexacte.
TVA réduite et aides : ne pas confondre
Le taux réduit n’est pas une aide. C’est un régime fiscal qui s’applique automatiquement dès que les conditions sont réunies, sans dossier, sans plafond de ressources et sans démarche préalable. Les aides à la rénovation, elles, obéissent à une tout autre logique.
- La TVA réduite ne demande ni entreprise labellisée, ni accord préalable. Un artisan non certifié peut parfaitement facturer à 10 %, et à 5,5 % sur des travaux éligibles.
- Les aides publiques à la rénovation énergétique supposent en revanche, dans la quasi-totalité des cas, une entreprise reconnue garante de l’environnement, un dossier déposé avant le démarrage des travaux, et des conditions de ressources.
- Les deux se cumulent. Le montant de l’aide se calcule sur la dépense réellement supportée, TVA réduite comprise.
Une confusion revient sans arrêt : croire que le taux de 5,5 % impose de passer par une entreprise certifiée — la question de la qualification est traitée dans notre guide pour vérifier un artisan. C’est faux pour la TVA, vrai pour les aides. La conséquence pratique est importante à Marseille, où beaucoup de bonnes entreprises de second œuvre n’ont pas la certification : elles peuvent facturer au taux réduit, mais le chantier n’ouvrira pas droit aux aides.
L’ordre des opérations, lui, ne se rattrape pas. Un devis signé et des travaux démarrés avant le dépôt du dossier d’aide ferment définitivement la porte, alors que le taux de TVA, lui, se corrige encore au stade de la facture. Si une aide est envisagée, elle commande le calendrier de tout le chantier.
Éviter les erreurs qui coûtent le taux réduit
Elles sont toujours les mêmes, et elles se corrigent avant la signature, jamais après.
- Un devis global sans ventilation. Un chantier qui mêle isolation et second œuvre doit faire apparaître les deux taux. Un forfait unique à 10 % fait perdre le 5,5 % sur la partie énergétique.
- Le matériel acheté à part. La bonne affaire sur la fourniture se paie en TVA pleine. Faites le calcul complet avant d’acheter en direct.
- La mention absente de la facture. Elle figure parfois sur le devis et disparaît de la facture finale. C’est la facture qui compte en cas de contrôle, et c’est aussi la pièce centrale d’un dossier de malfaçon ou d’abandon de chantier.
- Le logement déclaré à tort. Un bien achevé depuis moins de deux ans, ou un local qui n’est pas à usage d’habitation : la certification engage le client, pas l’entreprise.
Sur le papier c’est un détail de facturation. En pratique, sur une rénovation complète d’appartement dans le centre, l’enjeu se chiffre en milliers d’euros — et il se règle en relisant deux lignes du devis.
Quel taux de TVA pour des travaux de rénovation ?
10 % pour l’amélioration, la transformation, l’aménagement et l’entretien d’un logement achevé depuis plus de deux ans. 5,5 % pour les travaux d’amélioration de la qualité énergétique et ceux qui leur sont indissociablement liés. 20 % dans les autres cas.
Faut-il encore signer une attestation de TVA ?
Non. L’attestation a été supprimée par l’article 41 de la loi de finances pour 2025, applicable depuis le 16 février 2025. Elle est remplacée par une mention portée sur le devis et sur la facture, que le client certifie.
Les parties communes d’une copropriété sont-elles concernées ?
Oui, aux mêmes conditions que les parties privatives : immeuble à usage d’habitation achevé depuis plus de deux ans. Ravalement, toiture ou colonne électrique peuvent relever du taux de 10 %.
Pourquoi ma chaudière à gaz est-elle facturée à 20 % ?
Depuis le 1er mars 2025, l’installation d’une chaudière fonctionnant aux combustibles fossiles est exclue des taux réduits. L’entretien d’une chaudière existante, en revanche, reste au taux réduit.
Acheter soi-même les matériaux fait-il économiser ?
Pas toujours. La fourniture achetée en direct supporte la TVA à 20 %, alors que le même matériau fourni et posé par l’entreprise suit le taux réduit. L’économie sur le prix d’achat est souvent annulée par l’écart de taxe.
Combien de temps conserver le devis et la facture ?
Au moins cinq ans, de part et d’autre. Ce sont ces documents, portant la mention de certification, qui justifient le taux appliqué en cas de contrôle — et ce sont les mêmes qui servent à faire jouer les garanties après travaux ou à monter un dossier de litige.
Ce qu’il faut retenir
Vérifiez trois choses sur le devis : le taux appliqué ligne par ligne, la présence de la mention de certification, et la ventilation entre les postes énergétiques et les autres. Ces trois points représentent l’essentiel de l’écart possible.
Et souvenez-vous que la certification vous engage : c’est le client qui déclare l’ancienneté du logement. Sur un bien récent ou un local mixte, mieux vaut poser la question avant que l’entreprise n’applique un taux qu’il faudra rendre.
Service-public.gouv.fr — Taux de TVA applicable aux travaux dans un logement, consulté le 14 septembre 2026.